Domain multimedia-technik.de kaufen?
Wir ziehen mit dem Projekt
multimedia-technik.de um.
Sind Sie am Kauf der Domain
multimedia-technik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain multimedia-technik.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Jung Multimedia-Einsatz Cinch Audio/Composite Video/S-Video (alpinweiß)Jung Audio/Video/MultimediaCinch Audio / Composite Video / S-Video (kpl. mit Tragring, Schraubbefestigung)Farbe: alpinweißTechnische Daten Cinch Audio Nennspannung: DC 50 VFrequenzbereich: 20 Hz ... 20 kHzKontaktwiderstand: ≤ 20 mΩIsolationswiderstand: ≥ 100 MΩSpannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mASteck- und Abziehkraefte: 3 ... 25 NSteckzyklen: ≥ 1000Durchgangsbuchse: weiss (links) 180°rot (rechts) 180°Kontaktmaterial: vergoldetEinbautiefe: 14 mmUmgebungstemperatur: ‒5 ... +45 °CMontagehinweis: Einbau in Geraete-Verbindungsdose (tiefe Dose)Technische Daten Composite Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 20 mΩ Isolationswiderstand: ≥ 100 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steck- und Abziehkräfte: 3 ... 25 N Steckzyklen: ≥ 1000 Durchgangsbuchse: gelb 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Technische Daten S-Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 80 mΩ Isolationswiderstand: ≥ 50 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steckkräfte: ≤ 44,1 N Abziehkräfte: 5,88 ... 29,4 N Steckzyklen: ≥ 1000 Durchgangsbuchse: S-Video 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Material: Thermoplast57,40 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
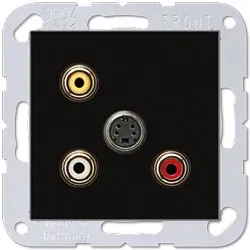
Jung Multimedia-Einsatz Cinch Audio/Composite Video/S-Video (schwarz)Jung Audio/Video/MultimediaCinch Audio / Composite Video / S-Video (kpl. mit Tragring, Schraubbefestigung)Farbe: schwarz Technische Daten Cinch Audio Nennspannung: DC 50 VFrequenzbereich: 20 Hz ... 20 kHzKontaktwiderstand: ≤ 20 mΩIsolationswiderstand: ≥ 100 MΩSpannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mASteck- und Abziehkraefte: 3 ... 25 NSteckzyklen: ≥ 1000Durchgangsbuchse: weiss (links) 180°rot (rechts) 180°Kontaktmaterial: vergoldetEinbautiefe: 14 mmUmgebungstemperatur: ‒5 ... +45 °CMontagehinweis: Einbau in Geraete-Verbindungsdose (tiefe Dose)Technische Daten Composite Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 20 mΩ Isolationswiderstand: ≥ 100 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steck- und Abziehkräfte: 3 ... 25 N Steckzyklen: ≥ 1000 Durchgangsbuchse: gelb 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Technische Daten S-Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 80 mΩ Isolationswiderstand: ≥ 50 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steckkräfte: ≤ 44,1 N Abziehkräfte: 5,88 ... 29,4 N Steckzyklen: ≥ 1000 Durchgangsbuchse: S-Video 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Material: Thermoplast65,86 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Jung Multimedia-Einsatz Cinch Audio/Composite Video/S-Video (aluminium)Jung Audio/Video/MultimediaCinch Audio / Composite Video / S-Video (kpl. mit Tragring, Schraubbefestigung)Farbe: aluminium Technische Daten Cinch Audio Nennspannung: DC 50 VFrequenzbereich: 20 Hz ... 20 kHzKontaktwiderstand: ≤ 20 mΩIsolationswiderstand: ≥ 100 MΩSpannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mASteck- und Abziehkraefte: 3 ... 25 NSteckzyklen: ≥ 1000Durchgangsbuchse: weiss (links) 180°rot (rechts) 180°Kontaktmaterial: vergoldetEinbautiefe: 14 mmUmgebungstemperatur: ‒5 ... +45 °CMontagehinweis: Einbau in Geraete-Verbindungsdose (tiefe Dose)Technische Daten Composite Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 20 mΩ Isolationswiderstand: ≥ 100 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steck- und Abziehkräfte: 3 ... 25 N Steckzyklen: ≥ 1000 Durchgangsbuchse: gelb 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Technische Daten S-Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 80 mΩ Isolationswiderstand: ≥ 50 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steckkräfte: ≤ 44,1 N Abziehkräfte: 5,88 ... 29,4 N Steckzyklen: ≥ 1000 Durchgangsbuchse: S-Video 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Material: Thermoplast66,09 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
ALLNET USB-C Multimedia Adapter Audio/Multimedia Digital/Daten Digital/Display/Video Netzwerk (PSUC0216)Mehrkanal x.1: 3, Typ: Headset, Zubehör wie Lade-/Dockingstationen u.ä.: Lade-/Dockingstation, Farbe: Grau, Universelle Schnittstellen: USB 2.0, Universelle Schnittstellen: USB 3.0, Universelle Schnittstellen: USB Typ C75,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kiloview P3 - Streaming Video/Audio EncoderKiloview P3. Maximale Video-Auflösung: 3840 x 2160 Pixel, Maximale Framerate: 30 fps, Videokompressionsformate: H.264, H.265. Prozessorhersteller: ARM, Prozessortaktfrequenz: 1,2 MHz, Max. Speicherkapazität: 2 TB. Produktfarbe: Schwarz. Unterstützte Netzwerkprotokolle: IEEE 802.11a /b/g/n/ac. Audioanschlusstypen: 3,5 mm (1/8")VideoMaximale Video-Auflösung3840 x 2160 PixelMaximale Framerate30 fpsVideokompressionsformateH.264, H.265Anzahl Kanäle4 KanäleLeistungenEingebauter ProzessorJaProzessorherstellerARMAnzahl Prozessorkerne4Prozessortaktfrequenz1,2 MHzMax. Speicherkapazität2 TBSpeicherkapazität2000 MBFlash-Speicher8000 MBIntegrierter KartenleserJaKompatible SpeicherkartenSDDesignProduktfarbeSchwarzNetzwerkWLANJaUnterstützte NetzwerkprotokolleIEEE 802.11a /b/g/n/acAnschlüsse und SchnittstellenAnzahl HDMI-Eingangsschnittstellen1Audioanschlusstypen3,5 mm (1/8")3G-SDI-Eingang1Anzahl USB 2.0 Anschlüsse1Anzahl Ethernet-LAN-Anschlüsse (RJ-45)1Gleichstrom-Anschluss (DC)JaEnergieStromverbrauc2330,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jung Multimedia-Einsatz Cinch Audio/Composite Video/S-Video (alpinweiß)Jung Audio/Video/MultimediaCinch Audio / Composite Video / S-Video (kpl. mit Tragring, Schraubbefestigung)Farbe: alpinweißTechnische Daten Cinch Audio Nennspannung: DC 50 VFrequenzbereich: 20 Hz ... 20 kHzKontaktwiderstand: ≤ 20 mΩIsolationswiderstand: ≥ 100 MΩSpannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mASteck- und Abziehkraefte: 3 ... 25 NSteckzyklen: ≥ 1000Durchgangsbuchse: weiss (links) 180°rot (rechts) 180°Kontaktmaterial: vergoldetEinbautiefe: 14 mmUmgebungstemperatur: ‒5 ... +45 °CMontagehinweis: Einbau in Geraete-Verbindungsdose (tiefe Dose)Technische Daten Composite Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 20 mΩ Isolationswiderstand: ≥ 100 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steck- und Abziehkräfte: 3 ... 25 N Steckzyklen: ≥ 1000 Durchgangsbuchse: gelb 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Technische Daten S-Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 80 mΩ Isolationswiderstand: ≥ 50 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steckkräfte: ≤ 44,1 N Abziehkräfte: 5,88 ... 29,4 N Steckzyklen: ≥ 1000 Durchgangsbuchse: S-Video 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Material: Thermoplast57,40 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Jung Multimedia-Einsatz Cinch Audio/Composite Video/S-Video (schwarz)Jung Audio/Video/MultimediaCinch Audio / Composite Video / S-Video (kpl. mit Tragring, Schraubbefestigung)Farbe: schwarz Technische Daten Cinch Audio Nennspannung: DC 50 VFrequenzbereich: 20 Hz ... 20 kHzKontaktwiderstand: ≤ 20 mΩIsolationswiderstand: ≥ 100 MΩSpannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mASteck- und Abziehkraefte: 3 ... 25 NSteckzyklen: ≥ 1000Durchgangsbuchse: weiss (links) 180°rot (rechts) 180°Kontaktmaterial: vergoldetEinbautiefe: 14 mmUmgebungstemperatur: ‒5 ... +45 °CMontagehinweis: Einbau in Geraete-Verbindungsdose (tiefe Dose)Technische Daten Composite Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 20 mΩ Isolationswiderstand: ≥ 100 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steck- und Abziehkräfte: 3 ... 25 N Steckzyklen: ≥ 1000 Durchgangsbuchse: gelb 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Technische Daten S-Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 80 mΩ Isolationswiderstand: ≥ 50 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steckkräfte: ≤ 44,1 N Abziehkräfte: 5,88 ... 29,4 N Steckzyklen: ≥ 1000 Durchgangsbuchse: S-Video 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Material: Thermoplast65,86 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Jung Multimedia-Einsatz Cinch Audio/Composite Video/S-Video (aluminium)Jung Audio/Video/MultimediaCinch Audio / Composite Video / S-Video (kpl. mit Tragring, Schraubbefestigung)Farbe: aluminium Technische Daten Cinch Audio Nennspannung: DC 50 VFrequenzbereich: 20 Hz ... 20 kHzKontaktwiderstand: ≤ 20 mΩIsolationswiderstand: ≥ 100 MΩSpannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mASteck- und Abziehkraefte: 3 ... 25 NSteckzyklen: ≥ 1000Durchgangsbuchse: weiss (links) 180°rot (rechts) 180°Kontaktmaterial: vergoldetEinbautiefe: 14 mmUmgebungstemperatur: ‒5 ... +45 °CMontagehinweis: Einbau in Geraete-Verbindungsdose (tiefe Dose)Technische Daten Composite Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 20 mΩ Isolationswiderstand: ≥ 100 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steck- und Abziehkräfte: 3 ... 25 N Steckzyklen: ≥ 1000 Durchgangsbuchse: gelb 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Technische Daten S-Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 80 mΩ Isolationswiderstand: ≥ 50 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steckkräfte: ≤ 44,1 N Abziehkräfte: 5,88 ... 29,4 N Steckzyklen: ≥ 1000 Durchgangsbuchse: S-Video 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Material: Thermoplast66,09 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
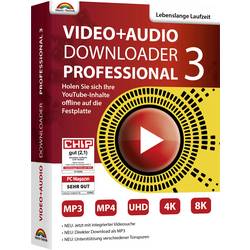
Markt & Technik 81696 Video+Audio Downloader Professional 3 Windows Video und Audio DownloaderDer Video+Audio Downloader Professional 3 ist die ideale Software, um Videos und Musik schnell, sicher und in höchster Qualität herunterzuladen. Mit nur wenigen Klicks speichern Sie Ihre Lieblingsinhalte von YouTube, Dailymotion oder den ARD, ZDF und arte Mediatheken direkt auf Ihrem Computer. Genießen Sie Ihre Videos und Audiodateien jederzeit offline – in den Formaten MP4 oder MP3. Die neueste Version überzeugt durch eine optimierte Benutzeroberfläche, eine integrierte Videosuche sowie die direkte Umwandlung von Videos in MP3-Dateien. Damit ist sie die perfekte Lösung für alle, die Musik, Vorträge oder Lerninhalte dauerhaft und unabhängig vom Internet sichern möchten. Integrierte Videosuche: Finden Sie Videos direkt in der Software auf YouTube, Dailymotion oder in öffentlich-rechtlichen Mediatheken. Download in MP3 oder MP4: Wählen Sie flexibel zwischen Audio- (MP3) und Video-Format (MP4) – oder speichern Sie beides gleichzeitig. Unterstützung mehrerer Tonspuren: Laden Sie Inhalte in Originalsprache oder – sofern verfügbar – in deutscher Sprache herunter. Playlist-Download: Speichern Sie ganze Wiedergabelisten mit nur einem Klick. Flexible Qualitätswahl: Bestimmen Sie Auflösung, Dateigröße und Audioqualität (bis zu 4K- Video und 192 kbps MP3).21,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Assimil. Schwedisch ohne Mühe. Multimedia-Classic. Lehrbuch und 4 Audio-CDsAssimil. Schwedisch ohne Mühe. Multimedia-Classic. Lehrbuch und 4 Audio-CDs , Für Anfänger , Sonstige > Baustoffe & Bauelemente , Auflage: überarb. A., Erscheinungsjahr: 200309, Produktform: Kassette, Titel der Reihe: ASSiMiL Selbstlernkurs für Deutsche##, Auflage/Ausgabe: überarb. A, Keyword: Assimil-Methode; Schwedisch lernen; Selbstlernkurs, Fachschema: Schwedisch / Lehrbuch, Lehrgang, VHS~Schwedisch / Lehrbuch, Lehrgang, VHS / Audio~Deutsch~Unterricht / Deutsch~Schwedisch~Sprachunterricht~Aussprache~Grammatik~Wort - Wortlehre - Wortschatz~Fremdsprache / Didaktik, Methodik~Fremdsprachenunterricht, Bildungsmedien Fächer: Weitere Sprachen, Fachkategorie: Fremdsprachendidaktik: Theorie und Methoden~Fremdsprachenerwerb: Selbststudium~Unterricht und Didaktik: Moderne Sprachen, Sprache: Deutsch~Schwedisch, Bildungszweck: für das Studium zu Hause, Privatunterricht~für die Erwachsenenbildung, Interesse Alter: empfohlenes Alter: ab 12 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 14, bis Alter: 99, Warengruppe: HC/Schulbücher/VHS/Erwachsenenbildung, Fachkategorie: Fremdsprachenerwerb: Grammatik, Wortschatz, Aussprache, Thema: Verstehen, Text Sprache: ger swe, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Assimil-Verlag GmbH, Verlag: Assimil-Verlag GmbH, Verlag: ASSiMiL GmbH, Länge: 187, Breite: 134, Höhe: 49, Gewicht: 670, Produktform: Kassette, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9782700520743, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 69254395,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.