Domain multimedia-technik.de kaufen?
Wir ziehen mit dem Projekt
multimedia-technik.de um.
Sind Sie am Kauf der Domain
multimedia-technik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain multimedia-technik.de kaufen?
Ist die VAT Nummer die Umsatzsteuer?
Nein, die VAT-Nummer ist nicht direkt die Umsatzsteuer. Die VAT-Nummer (Value Added Tax Number) ist eine Identifikationsnummer, die Unternehmen in der EU erhalten, um ihre Umsatzsteuerpflicht zu erfüllen. Die Umsatzsteuer ist hingegen eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Die VAT-Nummer dient dazu, den grenzüberschreitenden Handel innerhalb der EU zu erleichtern, indem sie es ermöglicht, die Umsatzsteuer korrekt abzurechnen. Unternehmen müssen die VAT-Nummer auf Rechnungen und anderen Geschäftsunterlagen angeben, um ihre steuerliche Identität nachzuweisen. **
Wie lauten die EORI-Nummer, die Umsatzsteuer-ID und die Warentarifnummer für DHL Express?
Die EORI-Nummer von DHL Express kann je nach Land variieren. Die Umsatzsteuer-ID von DHL Express ist DE815583846. Die Warentarifnummer für DHL Express hängt von den spezifischen Waren ab, die transportiert werden. Es gibt keine allgemeine Warentarifnummer für das gesamte Unternehmen. **

Ähnliche Suchbegriffe für Umsatzsteuer-Nummer
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Nummer:
-
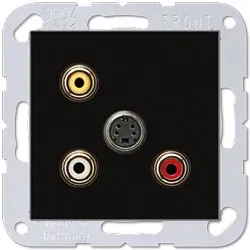
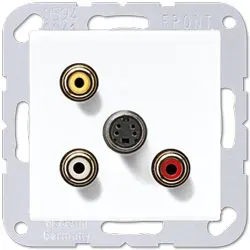
Jung Multimedia-Einsatz Cinch Audio/Composite Video/S-Video (schwarz)Jung Audio/Video/MultimediaCinch Audio / Composite Video / S-Video (kpl. mit Tragring, Schraubbefestigung)Farbe: schwarz Technische Daten Cinch Audio Nennspannung: DC 50 VFrequenzbereich: 20 Hz ... 20 kHzKontaktwiderstand: ≤ 20 mΩIsolationswiderstand: ≥ 100 MΩSpannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mASteck- und Abziehkraefte: 3 ... 25 NSteckzyklen: ≥ 1000Durchgangsbuchse: weiss (links) 180°rot (rechts) 180°Kontaktmaterial: vergoldetEinbautiefe: 14 mmUmgebungstemperatur: ‒5 ... +45 °CMontagehinweis: Einbau in Geraete-Verbindungsdose (tiefe Dose)Technische Daten Composite Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 20 mΩ Isolationswiderstand: ≥ 100 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steck- und Abziehkräfte: 3 ... 25 N Steckzyklen: ≥ 1000 Durchgangsbuchse: gelb 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Technische Daten S-Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 80 mΩ Isolationswiderstand: ≥ 50 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steckkräfte: ≤ 44,1 N Abziehkräfte: 5,88 ... 29,4 N Steckzyklen: ≥ 1000 Durchgangsbuchse: S-Video 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Material: Thermoplast65,86 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **

Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Nummer:
-
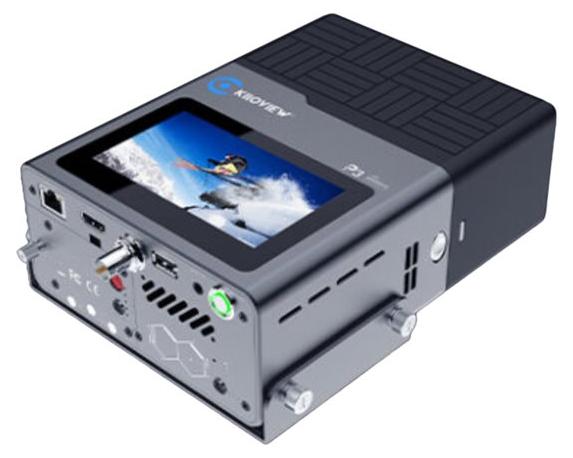
Kiloview P3 - Streaming Video/Audio EncoderKiloview P3. Maximale Video-Auflösung: 3840 x 2160 Pixel, Maximale Framerate: 30 fps, Videokompressionsformate: H.264, H.265. Prozessorhersteller: ARM, Prozessortaktfrequenz: 1,2 MHz, Max. Speicherkapazität: 2 TB. Produktfarbe: Schwarz. Unterstützte Netzwerkprotokolle: IEEE 802.11a /b/g/n/ac. Audioanschlusstypen: 3,5 mm (1/8")VideoMaximale Video-Auflösung3840 x 2160 PixelMaximale Framerate30 fpsVideokompressionsformateH.264, H.265Anzahl Kanäle4 KanäleLeistungenEingebauter ProzessorJaProzessorherstellerARMAnzahl Prozessorkerne4Prozessortaktfrequenz1,2 MHzMax. Speicherkapazität2 TBSpeicherkapazität2000 MBFlash-Speicher8000 MBIntegrierter KartenleserJaKompatible SpeicherkartenSDDesignProduktfarbeSchwarzNetzwerkWLANJaUnterstützte NetzwerkprotokolleIEEE 802.11a /b/g/n/acAnschlüsse und SchnittstellenAnzahl HDMI-Eingangsschnittstellen1Audioanschlusstypen3,5 mm (1/8")3G-SDI-Eingang1Anzahl USB 2.0 Anschlüsse1Anzahl Ethernet-LAN-Anschlüsse (RJ-45)1Gleichstrom-Anschluss (DC)JaEnergieStromverbrauc2886,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die VAT Nummer die Umsatzsteuer?
Nein, die VAT-Nummer ist nicht direkt die Umsatzsteuer. Die VAT-Nummer (Value Added Tax Number) ist eine Identifikationsnummer, die Unternehmen in der EU erhalten, um ihre Umsatzsteuerpflicht zu erfüllen. Die Umsatzsteuer ist hingegen eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Die VAT-Nummer dient dazu, den grenzüberschreitenden Handel innerhalb der EU zu erleichtern, indem sie es ermöglicht, die Umsatzsteuer korrekt abzurechnen. Unternehmen müssen die VAT-Nummer auf Rechnungen und anderen Geschäftsunterlagen angeben, um ihre steuerliche Identität nachzuweisen. **
-
Wie lauten die EORI-Nummer, die Umsatzsteuer-ID und die Warentarifnummer für DHL Express?
Die EORI-Nummer von DHL Express kann je nach Land variieren. Die Umsatzsteuer-ID von DHL Express ist DE815583846. Die Warentarifnummer für DHL Express hängt von den spezifischen Waren ab, die transportiert werden. Es gibt keine allgemeine Warentarifnummer für das gesamte Unternehmen. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Ähnliche Suchbegriffe für Umsatzsteuer-Nummer
-
Jung Multimedia-Einsatz Cinch Audio/Composite Video/S-Video (schwarz)Jung Audio/Video/MultimediaCinch Audio / Composite Video / S-Video (kpl. mit Tragring, Schraubbefestigung)Farbe: schwarz Technische Daten Cinch Audio Nennspannung: DC 50 VFrequenzbereich: 20 Hz ... 20 kHzKontaktwiderstand: ≤ 20 mΩIsolationswiderstand: ≥ 100 MΩSpannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mASteck- und Abziehkraefte: 3 ... 25 NSteckzyklen: ≥ 1000Durchgangsbuchse: weiss (links) 180°rot (rechts) 180°Kontaktmaterial: vergoldetEinbautiefe: 14 mmUmgebungstemperatur: ‒5 ... +45 °CMontagehinweis: Einbau in Geraete-Verbindungsdose (tiefe Dose)Technische Daten Composite Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 20 mΩ Isolationswiderstand: ≥ 100 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steck- und Abziehkräfte: 3 ... 25 N Steckzyklen: ≥ 1000 Durchgangsbuchse: gelb 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Technische Daten S-Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 80 mΩ Isolationswiderstand: ≥ 50 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steckkräfte: ≤ 44,1 N Abziehkräfte: 5,88 ... 29,4 N Steckzyklen: ≥ 1000 Durchgangsbuchse: S-Video 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Material: Thermoplast65,86 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Jung Multimedia-Einsatz Cinch Audio/Composite Video/S-Video (alpinweiß)Jung Audio/Video/MultimediaCinch Audio / Composite Video / S-Video (kpl. mit Tragring, Schraubbefestigung)Farbe: alpinweißTechnische Daten Cinch Audio Nennspannung: DC 50 VFrequenzbereich: 20 Hz ... 20 kHzKontaktwiderstand: ≤ 20 mΩIsolationswiderstand: ≥ 100 MΩSpannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mASteck- und Abziehkraefte: 3 ... 25 NSteckzyklen: ≥ 1000Durchgangsbuchse: weiss (links) 180°rot (rechts) 180°Kontaktmaterial: vergoldetEinbautiefe: 14 mmUmgebungstemperatur: ‒5 ... +45 °CMontagehinweis: Einbau in Geraete-Verbindungsdose (tiefe Dose)Technische Daten Composite Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 20 mΩ Isolationswiderstand: ≥ 100 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steck- und Abziehkräfte: 3 ... 25 N Steckzyklen: ≥ 1000 Durchgangsbuchse: gelb 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Technische Daten S-Video Nennspannung: DC 50 V Frequenzbereich: ≤ 160 MHz Kontaktwiderstand: ≤ 80 mΩ Isolationswiderstand: ≥ 50 MΩ Spannungsfestigkeit: AC 500 V~ (50/60 Hz) bei 1 min 2 mA Steckkräfte: ≤ 44,1 N Abziehkräfte: 5,88 ... 29,4 N Steckzyklen: ≥ 1000 Durchgangsbuchse: S-Video 180° Kontaktmaterial: vergoldet Einbautiefe: 14 mm Umgebungstemperatur: ‒5 ... +45 °C Montagehinweis: Einbau in Geräte-Verbindungsdose (tiefe Dose) Material: Thermoplast57,40 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.